
Payment Radar
Visibilité des données Mastercard SAFE et surveillance des marchands frauduleux : impact sur les commerçants
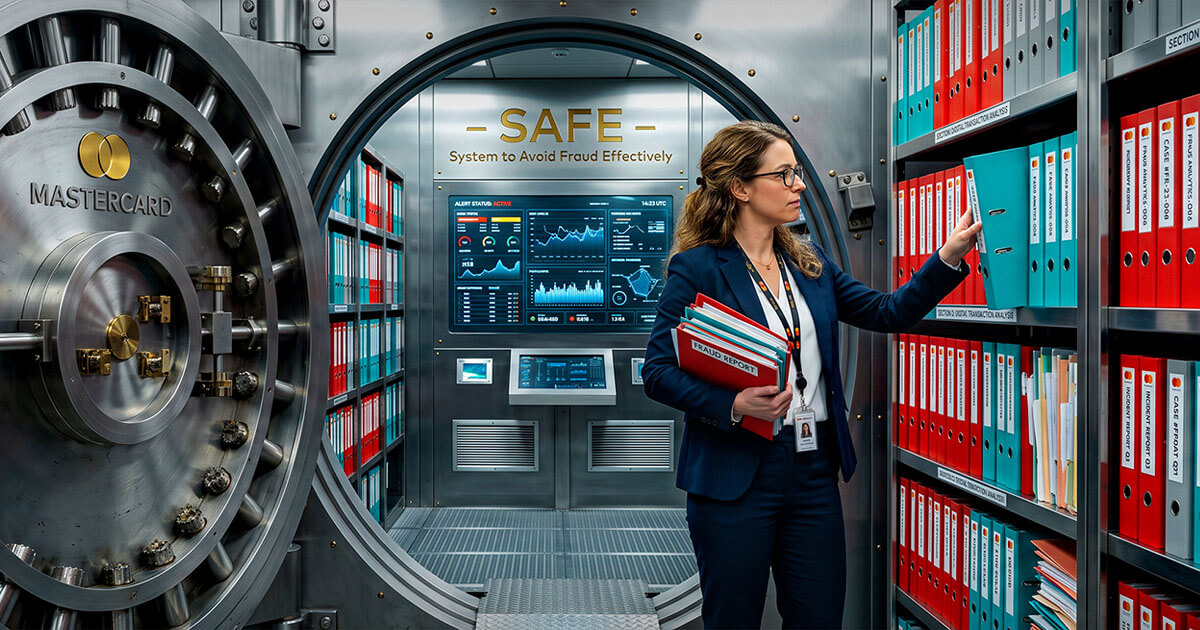
L’article détaille le système SAFE de Mastercard (désormais Fraud and Loss Database), une plateforme où les émetteurs déposent les dossiers relatifs aux réclamations pour fraude, données que les marchands ne peuvent généralement pas consulter directement. Ces informations influencent les évaluations des risques par les acquéreurs, pouvant entraîner la mise en place de réserves échelonnées ou la résiliation du contrat. Elles sont désormais au cœur du Scam Merchant Monitoring Program, applicable d
 Payment RadarOriginal source: Chargebacks911 · linked publisher media; native reuse rights require confirmation
L’article détaille le système SAFE de Mastercard (désormais appelé base de données sur la fraude et les pertes), un outil permettant aux émetteurs de déclarer des réclamations pour fraude, dont les commerçants n’ont généralement pas accès directement. Ces données influencent les évaluations des risques par les acquéreurs, ce qui peut entraîner la mise en place de réserves roulantes ou la résiliation de contrat. Elles sont désormais au cœur du programme de surveillance des marchands escrocs, applicable depuis juillet 2026, qui impose des enquêtes sous 72 heures pour les commerçants signalés par deux émetteurs ou plus. Bien que les données SAFE n’alimentent pas directement le programme EFM (Enhanced Fraud Monitoring) de Mastercard, elles influencent les décisions d’autorisation des émetteurs et les taux d’approbation. Les commerçants peuvent parfois accéder à ces données via leurs plateformes de paiement (par exemple, les alertes préliminaires de fraude de Stripe) ou en les demandant à leur acquéreur, bien que les rapports soient retardés en raison du traitement par lots.
Ce qui a changé
Le programme de surveillance des marchands escrocs de Mastercard est devenu applicable en juillet 2026, obligeant les acquéreurs à enquêter sur les commerçants dans un délai de 72 heures si deux émetteurs ou plus signalent leurs transactions comme étant frauduleuses via la base de données sur la fraude et les pertes (FLD). De plus, l’article précise que, bien que les données SAFE ne soient pas utilisées pour le programme EFM, elles influencent directement les évaluations des risques par les acquéreurs et les décisions d’autorisation des émetteurs, souvent sans que les commerçants en aient connaissance.
Pourquoi les entreprises doivent s’en soucier
Les commerçants sont effectivement aveugles face à une part significative de leurs données de fraude, lesquelles sont utilisées par les acquéreurs et les émetteurs pour prendre des décisions critiques concernant la viabilité de leur activité, notamment les blocages de financement, les réajustements tarifaires et la résiliation de contrat. Le nouveau programme de surveillance des marchands escrocs introduit un mécanisme de réponse rapide susceptible de perturber les opérations sans laisser aux commerçants le temps de corriger le tir.
Qui est concerné
Tous les commerçants traitant des transactions Mastercard, en particulier ceux présentant une exposition élevée à la fraude ou les nouveaux commerçants (depuis moins de six mois), qui font face à des seuils de déclenchement plus bas dans le cadre du programme de surveillance des marchands escrocs.
Actions à envisager
Les commerçants devraient demander à leur acquéreur les enregistrements de notification de fraude, en précisant qu’ils souhaitent recevoir les codes de type de fraude selon un calendrier récurrent. Ils devraient également vérifier si leur plateforme de paiement (par exemple, Stripe, Adyen) offre déjà un accès à ces données sous d’autres appellations, telles que les alertes préliminaires de fraude. Les commerçants doivent éviter de rembourser systématiquement les transactions signalées, car cela ne supprime pas l’enregistrement de fraude et nuit aux revenus. Au lieu de cela, ils devraient utiliser ces données pour détecter des schémas récurrents et optimiser la prévention de la fraude.
Conséquence importante
L’entrée en vigueur du programme de surveillance des marchands escrocs en juillet 2026 crée un nouveau déclencheur de risque à réponse rapide pour les commerçants, basé sur des données de fraude invisibles, pouvant entraîner des enquêtes immédiates et des perturbations opérationnelles sans avertissement préalable ni accès direct aux données.
Incertitudes et risques
Les commerçants pourraient faire face à des enquêtes immédiates et à une résiliation potentielle de contrat en raison du programme de surveillance des marchands escrocs, sur la base de données qu’ils ne peuvent pas consulter. L’absence d’accès direct aux données SAFE rend difficile la gestion proactive des profils de fraude ou la contestation d’éventuelles inexactitudes. Le remboursement des transactions pour atténuer le risque est inefficace et financièrement préjudiciable, car il ne supprime pas l’enregistrement de fraude.
Comments