
Payment Radar
万事达卡SAFE数据可见性与欺诈商户监控:对商户的影响
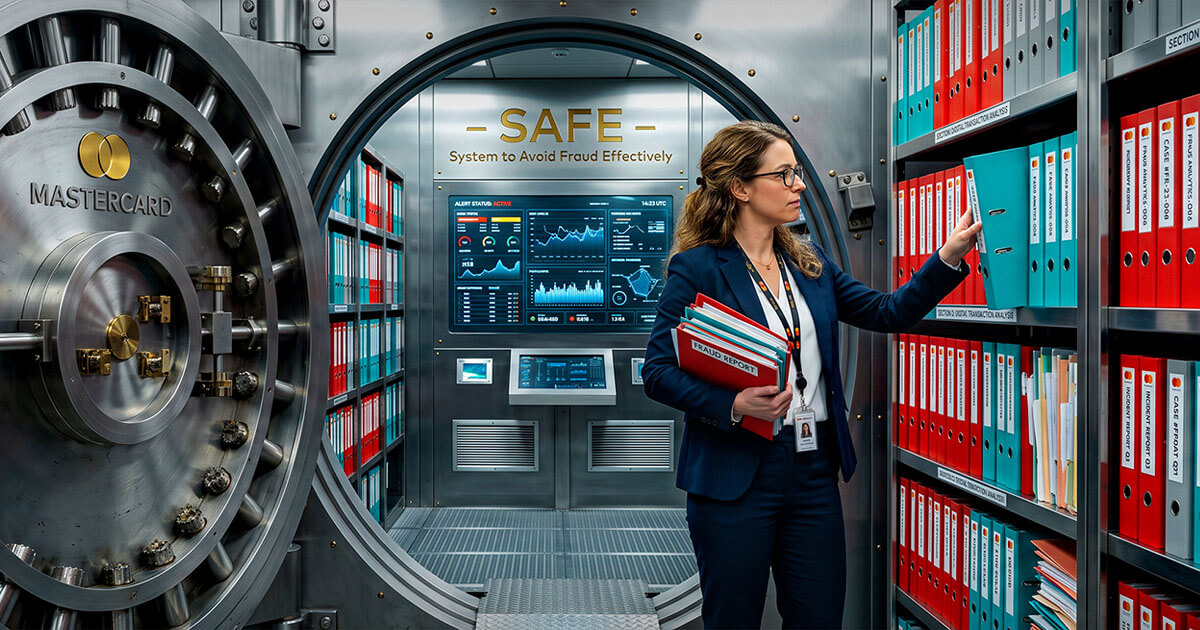
文章详细介绍了万事达卡的SAFE(现称为欺诈与损失数据库,Fraud and Loss Database),这是一个发卡行提交欺诈索赔记录的系统,商户通常无法直接访问这些数据。该数据会影响收单机构的风险评估,可能导致滚动准备金要求或终止合作,并且目前已成为自2026年7月起生效的“欺诈商户监控计划”(Scam Merchant Monitoring Program)的核心内容,该计划规定,对于被两家或以上发卡行标记的商户,必须在72小时内展开调查。虽然SAFE数据不直接接入万事达卡的EFM(电子欺诈监控)计划,但它会影响发卡行的授权决策及批准率。商户有时可通过其支付平台(例如Stripe的早期欺诈预警服务)访问这些数据,或向收单机构申请获取,但由于采用批量处理机制,报告存在延迟。
 Payment RadarOriginal source: Chargebacks911 · linked publisher media; native reuse rights require confirmation
本文详细阐述了万事达卡SAFE系统(现称为欺诈与损失数据库,Fraud and Loss Database,FLD)的运作机制。在该系统中,发卡行会提交欺诈索赔记录,而商户通常无法直接访问这些数据。SAFE数据会影响收单行的风险评估,可能导致滚动准备金要求或账户终止,并已成为自2026年7月起执行的“欺诈商户监控计划”(Scam Merchant Monitoring Program)的核心。该计划规定,若商户被两家或更多发卡行标记,收单行必须在72小时内展开调查。虽然SAFE数据不直接输入万事达卡的EFM(早期欺诈监控)计划,但它会影响发卡行的授权决策及通过率。商户有时可通过其支付平台(如Stripe的早期欺诈预警)或向收单行申请来获取这些数据,但由于批量处理机制,报告往往存在延迟。
变化内容
万事达卡的“欺诈商户监控计划”已于2026年7月正式生效。根据该计划,若两家或更多发卡行通过欺诈与损失数据库(FLD)报告某商户的交易涉嫌欺诈,收单行必须在72小时内对该商户展开调查。此外,文章澄清,虽然SAFE数据不用于EFM计划,但它直接影响收单行的风险评估和发卡行的授权决策,且商户往往对此缺乏透明度。
企业为何关注
商户在很大程度上对其欺诈数据处于信息不对称状态,而这些数据被收单行和发卡行用于做出关乎其业务存续的关键决策,包括资金冻结、重新定价及终止合作。新的“欺诈商户监控计划”引入了一种快速响应机制,可能在商户来不及纠正经营方向之前就对其运营造成干扰。
受影响对象
所有处理万事达卡交易的商户,特别是欺诈风险较高的商户,以及新商户(成立不满六个月)。后者在“欺诈商户监控计划”中面临的触发阈值较低。
建议采取的措施
商户应向收单行申请欺诈通知记录,并明确要求按固定周期提供欺诈类型代码。同时,商户应检查其支付平台(如Stripe、Adyen)是否已以其他名称(如早期欺诈预警)提供此类数据访问权限。商户应避免对标记交易进行无差别退款,因为这既无法消除欺诈记录,又会损害收入。相反,商户应利用数据进行模式识别,以优化欺诈预防策略。
重要后果
2026年7月“欺诈商户监控计划”的强制执行,为商户创造了一种基于不可见欺诈数据的新兴快速响应风险触发机制。这可能导致商户在未收到事先警告或直接数据访问权限的情况下,立即面临调查和运营中断。
不确定性与风险
商户可能因无法查看的数据而面临“欺诈商户监控计划”引发的即时调查及潜在终止合作风险。由于无法直接访问SAFE数据,商户难以主动管理欺诈风险画像或申诉不准确记录。通过退款来降低风险的做法不仅无效,还会造成财务损失,因为退款并不能消除欺诈记录。
Comments