
Payment Radar
Auswirkungen von Mastercard SAFE Data Visibility und Scam Merchant Monitoring auf Händler
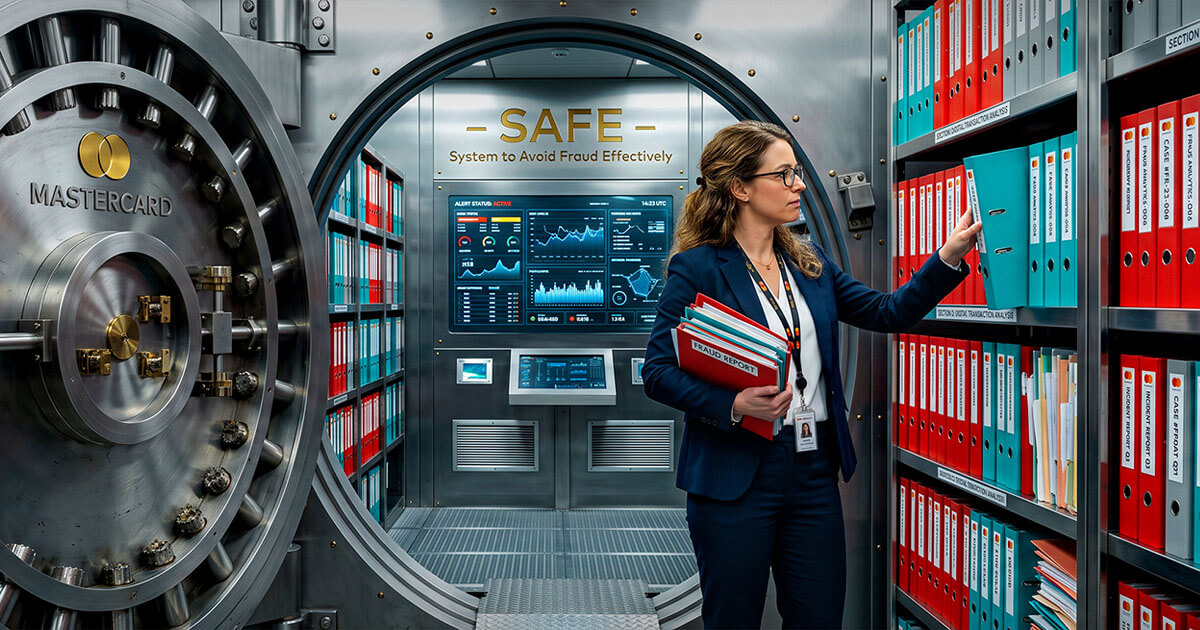
Der Artikel beschreibt das SAFE-System von Mastercard (heute Fraud and Loss Database), eine Datenbank, in der Emittenten Einträge für betrügerische Ansprüche hinterlegen, auf die Händler in der Regel nicht direkt zugreifen können. Diese Daten beeinflussen die Risikobewertungen der Acquirer, was potenziell zu rollierenden Rücklagen oder zur Kündigung der Geschäftsbeziehung führen kann. Sie sind nun zentraler Bestandteil des Scam Merchant Monitoring Program, das seit Juli 2026 verbindlich ist und
 Payment RadarOriginal source: Chargebacks911 · linked publisher media; native reuse rights require confirmation
Der Artikel beschreibt das SAFE-System von Mastercard (heute Fraud and Loss Database), ein System, in dem Emittenten Aufzeichnungen über betrügerische Ansprüche einreichen, auf die Händler in der Regel keinen direkten Zugriff haben. Diese Daten beeinflussen die Risikobewertungen durch die Akzeptanzstellen (Acquirers) und können zu rollierenden Rücklagen oder zur Kündigung der Geschäftsbeziehung führen. Sie sind nun zentraler Bestandteil des Scam Merchant Monitoring Program, das seit Juli 2026 verbindlich gilt und für Händler, die von zwei oder mehr Emittenten als betrügerisch eingestuft wurden, Untersuchungen innerhalb von 72 Stunden vorschreibt. Zwar fließen die SAFE-Daten nicht direkt in das Mastercard EFM-Programm ein, sie haben jedoch erheblichen Einfluss auf die Autorisierungsentscheidungen der Emittenten und die Genehmigungsraten. Händler können diese Daten manchmal über ihre Zahlungsplattformen (z. B. Early Fraud Warnings von Stripe) einsehen oder bei ihrer Akzeptanzstelle anfordern, wobei die Berichte aufgrund der Stapelverarbeitung verzögert bereitstehen.
Was hat sich geändert?
Das Scam Merchant Monitoring Program von Mastercard ist seit Juli 2026 verbindlich. Es verpflichtet Akzeptanzstellen, Händler innerhalb von 72 Stunden zu untersuchen, wenn zwei oder mehr Emittenten deren Transaktionen über die Fraud and Loss Database (FLD) als Betrug melden. Darüber hinaus wird im Artikel klargestellt, dass SAFE-Daten zwar nicht für das EFM-Programm verwendet werden, aber die Risikobewertungen durch Akzeptanzstellen und die Autorisierungsentscheidungen der Emittenten direkt beeinflussen, oft ohne dass den Händlern dies transparent ist.
Warum dies für Unternehmen relevant ist
Händlern ist ein erheblicher Teil ihrer Betrugsdaten effektiv verborgen, die jedoch von Akzeptanzstellen und Emittenten für entscheidende Bewertungen der Geschäftsfähigkeit herangezogen werden, einschließlich der Einfrierung von Finanzmitteln, Preisanpassungen und der Kündigung der Geschäftsbeziehung. Das neue Scam Merchant Monitoring Program führt einen Mechanismus für schnelle Reaktionen ein, der den Betrieb stören kann, ohne den Händlern die Möglichkeit zu geben, rechtzeitig gegenzusteuern.
Wer ist betroffen?
Alle Händler, die Mastercard-Transaktionen verarbeiten, insbesondere solche mit hohem Betrugsrisiko oder neue Händler (jünger als sechs Monate), die im Rahmen des Scam Merchant Monitoring Program niedrigeren Schwellenwerten für Auslösungen unterliegen.
Empfohlene Maßnahmen
Händler sollten bei ihrer Akzeptanzstelle Anfragen auf Betrugsbenachrichtigungsdaten stellen und dabei spezifisch nach Betrugsart-Codes fragen, die in regelmäßigen Abständen übermittelt werden. Zudem sollten sie prüfen, ob ihre Zahlungsplattform (z. B. Stripe, Adyen) bereits unter anderen Bezeichnungen wie „Early Fraud Warnings“ Zugang zu diesen Daten bietet. Händler sollten davon absehen, markierte Transaktionen pauschal zu erstatten, da dies den Betrugsdatensatz nicht löscht und den Umsatz schmälert. Stattdessen sollten sie die Daten zur Mustererkennung nutzen, um die Betrugsprävention zu optimieren.
Wichtige Konsequenz
Die Durchsetzung des Scam Merchant Monitoring Program im Juli 2026 schafft einen neuen, schnellen Risikoauslöser für Händler, der auf unsichtbaren Betrugsdaten basiert. Dies kann zu sofortigen Untersuchungen und Betriebsstörungen führen, ohne vorherige Warnung oder direkten Datenzugriff.
Unsicherheiten und Risiken
Händler könnten aufgrund des Scam Merchant Monitoring Program, das auf Daten basiert, die sie nicht einsehen können, sofortigen Untersuchungen und einer potenziellen Kündigung der Geschäftsbeziehung ausgesetzt sein. Der fehlende direkte Zugriff auf die SAFE-Daten erschwert die proaktive Verwaltung der Betrugsprofile oder die Anfechtung von Ungenauigkeiten. Die Erstattung von Transaktionen zur Risikominderung ist unwirksam und finanziell schädlich, da sie den Betrugsdatensatz nicht entfernt.
Comments