
Payment Radar
Square улучшает вознаграждения по кредитной карте и добавляет Bill Pay для финансирования поставщиков
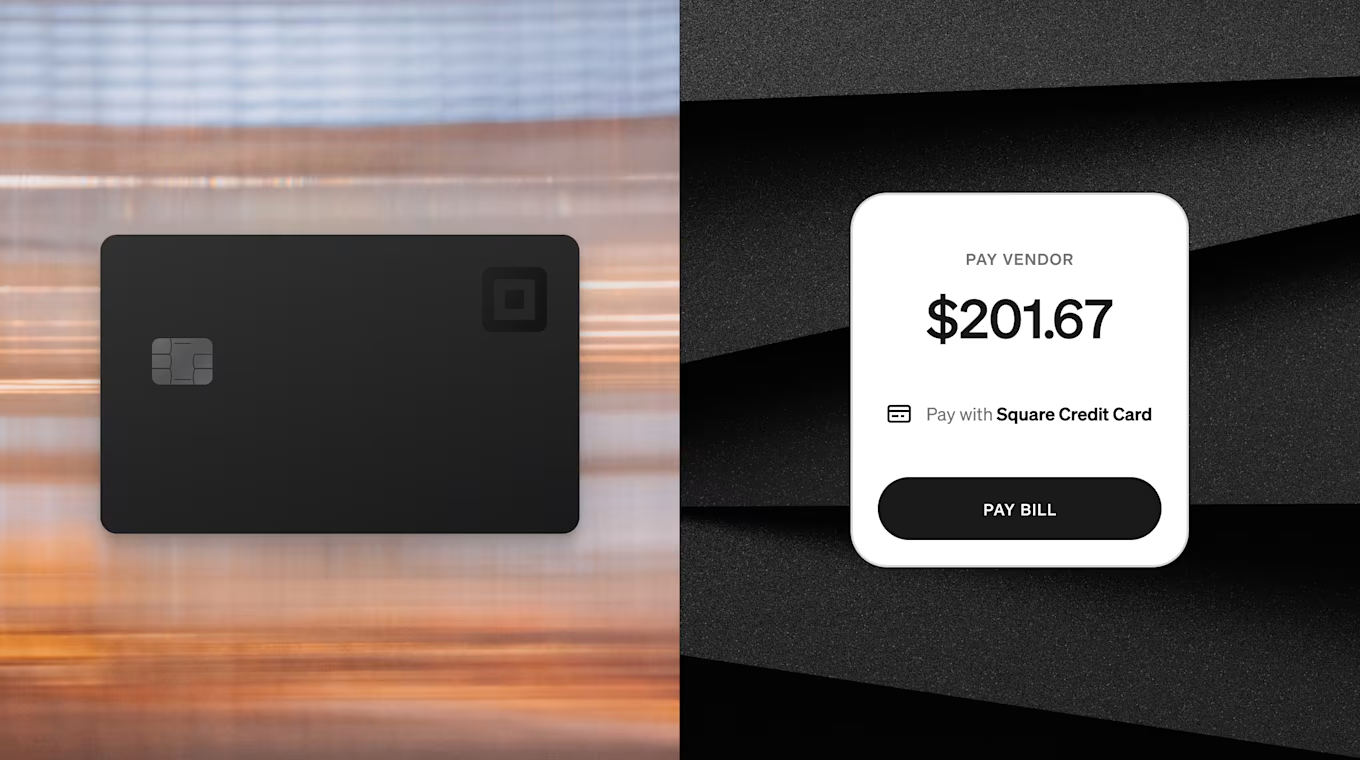
Square расширил программу Square Credit Card новой функцией Bill Pay и обновленными вознаграждениями: 3% кэшбэка на транзакции по оплате счетов и 1,5% на другие покупки. Карта работает в сети American Express и позволяет продавцам оплачивать поставщикам, которые не принимают карты, при этом Square заявляет, что кэшбэк покрывает сервисные комиссии. Карта не имеет ежегодной комиссии.
 Payment RadarOriginal source: Squareup · linked publisher media; native reuse rights require confirmation

Компания Square расширила программу Square Credit Card, представив новую функцию Bill Pay и обновленную систему вознаграждений в виде кэшбэка, призванную помочь малому бизнесу управлять платежами поставщикам. Обновленная карта, работающая в сети American Express, теперь предлагает безлимитный кэшбэк в размере 3% на транзакции, обработанные через Square Bill Pay. Все остальные покупки по карте приносят кэшбэк в размере 1,5%.
Новая функция Bill Pay позволяет держателям карт финансировать платежи поставщикам напрямую со счета Square Credit Card. Ключевым отличием является то, что продавцы могут использовать эту функцию для оплаты поставщикам, которые не принимают кредитные карты. Square заявляет, что кэшбэк в размере 3%, начисляемый за такие транзакции, достаточен для покрытия комиссий, связанных с функцией Bill Pay. Сама карта не имеет ежегодной комиссии.
Этот шаг позиционирует Square Credit Card не просто как источник оборотного капитала, но и как инструмент для оптимизации процесса управления кредиторской задолженностью (accounts payable). Позволяя продавцам оплачивать поставщикам, не принимающим карты, с помощью кредитной карты, Square дает бизнесу возможность продлить сроки оплаты, одновременно получая вознаграждения за расходы. Это эффективно превращает платежи поставщикам в источник кэшбэка, что может улучшить управление денежными потоками для компаний с низкой маржинальностью.
Расширение происходит на фоне того, как провайдеры платежных услуг все активнее конкурируют за рынок кредитования и казначейских услуг для малого бизнеса. Интегрировав функцию оплаты счетов непосредственно в экосистему кредитных карт, Square снижает трение для продавцов, которые в настоящее время управляют платежами поставщикам через отдельные банковские порталы или чеки. Возможность оплачивать любого поставщика, независимо от того, принимает ли он платежи картами, устраняет распространенный барьер для использования кредита для операционных расходов.
Хотя основное внимание уделяется улучшениям кредитной карты, более широкий контекст инноваций в платежах для малого бизнеса продолжает развиваться. Конкуренты также исследуют способы упрощения выплат и платежей поставщикам. Например, компания Dream Payments недавно запустила функцию Dream Payouts, которая позволяет бизнесу осуществлять выплаты, используя только адрес электронной почты, с прямой интеграцией в бухгалтерское программное обеспечение. Однако последнее обновление Square конкретно нацелено на пересечение кредитных карт и оплаты счетов, предлагая прямой механизм вознаграждений за финансирование поставщиков.
Для провайдеров платежных услуг это сигнализирует о сдвиге в том, как кредитные продукты продвигаются для малого и среднего бизнеса (SMB). Ценностное предложение больше не сводится только к доступу к средствам, а заключается в оптимизации стоимости этих средств за счет вознаграждений и интегрированных платежных рабочих процессов. Продавцы ищут инструменты, которые упрощают их финансовые операции, одновременно максимизируя доходность расходов. Обновление Square решает обе задачи, привязывая вознаграждения непосредственно к процессу оплаты поставщикам.
Введение безлимитного кэшбэка на транзакции по оплате счетов является значительным изменением по сравнению с предыдущими версиями карты. Это стимулирует более активное использование карты для операционных расходов, а не только для личных или дискреционных трат. Это может привести к увеличению объема транзакций по картам для Square и более глубокой интеграции его финансовых услуг в повседневные операции малого бизнеса.
Продавцам следует оценить, перевешивает ли кэшбэк в размере 3% на платежи по счетам потенциальные затраты на удержание баланса по кредитной карте. Если баланс оплачивается полностью каждый месяц, вознаграждения могут эффективно субсидировать комиссии за платежи поставщикам. Однако если баланс переносится, процентные расходы могут нивелировать преимущества. Провайдеры платежных услуг должны рекомендовать клиентам тщательно моделировать эти сценарии.
Этот шаг также подчеркивает растущую важность встроенных финансовых услуг (embedded finance) в платежных платформах. Предлагая оплату счетов в рамках продукта кредитной карты, Square создает более «липкую» экосистему для своих продавцов. Эта интеграция может снизить отток клиентов и увеличить пожизненную ценность отношений с продавцом.
По мере усиления конкуренции на рынке платежей для малого и среднего бизнеса такие функции станут стандартными ожиданиями, а не отличительными особенностями. Провайдеры платежных услуг должны оставаться на шаг впереди, предлагая аналогичные интегрированные решения, которые упрощают платежи поставщикам и обеспечивают ощутимые вознаграждения за бизнес-расходы.
Comments