
Payment Radar
Housecall Pro intègre le BNPL de Klarna pour les PME de services à domicile
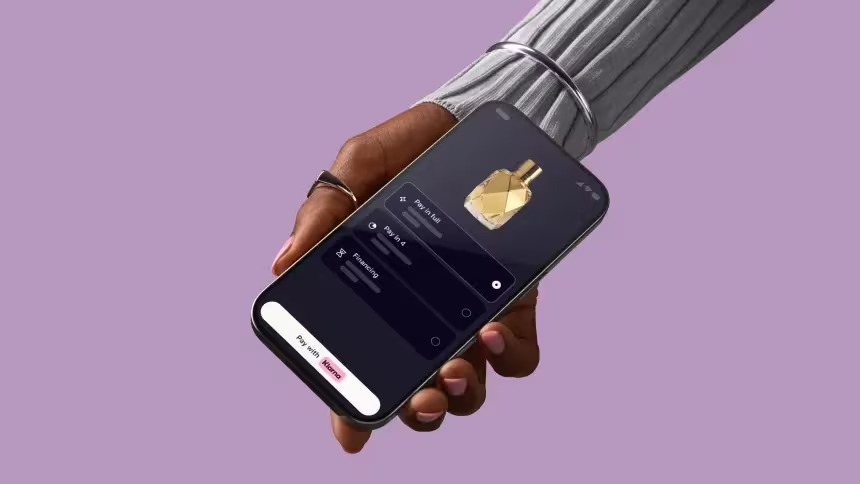
Housecall Pro a intégré les outils de paiement de Klarna, y compris le paiement intégral, les versements échelonnés sans intérêt et le financement à plus long terme, dans sa plateforme de gestion de services sur site. La mise à jour permet à plus de 200 000 professionnels des services à domicile d'offrir des options BNPL directement aux propriétaires lors du processus de facturation. Cette intégration intègre des services financiers dans le flux de travail des entrepreneurs en amélioration et ré
 Payment RadarOriginal source: Klarna · linked publisher media; native reuse rights require confirmation
Housecall Pro, une plateforme de gestion de services sur site utilisée par plus de 200 000 professionnels des services à domicile, a intégré les outils de paiement de Klarna directement dans son flux de travail. Cette mise à jour permet aux entrepreneurs d'offrir aux propriétaires de maisons plusieurs options de paiement, y compris le paiement intégral, des versements échelonnés sans intérêt « Pay in 4 » et un financement à plus long terme. Cette initiative intègre directement les capacités d'achat maintenant, payer plus tard (BNPL) dans le processus de facturation et de planification des services d'amélioration et de réparation domiciliaire.
L'intégration transforme le BNPL d'une option de caisse en un élément central du flux de travail de prestation de services. Les propriétaires peuvent désormais demander un financement ou fractionner les paiements sans quitter la plateforme de l'entrepreneur. Cela réduit la friction au point de vente, augmentant potentiellement la taille moyenne des tickets pour les projets plus importants comme les réparations de toiture ou l'installation de systèmes de chauffage, ventilation et climatisation (CVC). Pour les entrepreneurs, les outils visent à rationaliser l'expérience client en maintenant les discussions sur le paiement dans la même interface utilisée pour la planification et la gestion des tâches.
Les solutions de Klarna sont conçues pour offrir aux propriétaires une plus grande flexibilité lors du financement des réparations. La plateforme prend en charge le paiement immédiat, les fractionnements à court terme sans intérêt et les conditions de financement prolongées. Cette approche par paliers permet aux prestataires de services d'adapter les options de paiement à l'étendue des travaux. Les petites réparations peuvent utiliser le paiement intégral ou des versements rapides, tandis que les rénovations majeures peuvent bénéficier d'un financement à plus long terme.
L'intégration cible un secteur où les coûts initiaux retardent souvent l'entretien nécessaire de la maison. En offrant un financement directement via la plateforme du prestataire de services, les entrepreneurs peuvent réduire les barrières à l'entrée pour les clients. Cela pourrait entraîner des taux de conversion plus élevés pour les devis et un parcours plus fluide de l'estimation au travail payé. Cette initiative s'aligne également sur une tendance plus large consistant à intégrer des services financiers dans des logiciels spécifiques à un secteur vertical, permettant aux plateformes non financières d'offrir des options de crédit sans avoir à construire une infrastructure de notation complexe à partir de zéro.
Pour les opérateurs de paiement, cela met en évidence l'importance croissante de la finance intégrée dans les logiciels SaaS verticaux. Les logiciels de services à domicile deviennent un canal pour le traitement des paiements et l'octroi de crédit. Les entrepreneurs recherchent de plus en plus des plateformes qui gèrent à la fois les opérations et les paiements. Cela réduit le besoin d'outils de facturation séparés et simplifie le parcours client. Cela exerce également une pression sur les processeurs de paiement traditionnels pour qu'ils offrent des intégrations similaires ou risquent de perdre l'accès à ces segments de marchands à haute valeur.
L'intégration ne modifie pas le profil de risque sous-jacent du BNPL. Les entrepreneurs s'appuient toujours sur Klarna pour gérer les décisions de crédit et les recouvrements. Cependant, cela change la façon dont les paiements sont initiés et gérés. L'accent se déplace de la facturation post-service vers le financement pré-service ou au moment du service. Cela nécessite que les entrepreneurs soient à l'aise pour discuter des conditions de paiement dès le départ, plutôt que de poursuivre les factures après la fin des travaux.
Cette initiative reflète également la stratégie de Klarna pour s'étendre au-delà du commerce de détail en ligne vers les industries basées sur les services. Les services à domicile représentent un marché important pour le BNPL, compte tenu du coût élevé de nombreuses réparations et améliorations. En s'associant à des plateformes logicielles établies comme Housecall Pro, Klarna peut atteindre une large base de marchands sans efforts de vente directs. Ce modèle de distribution permet une mise à l'échelle rapide dans différents secteurs verticaux de services.
Pour les marchands, la considération clé est de savoir si l'offre de BNPL s'aligne avec leur base de clients et leurs types de services. Les entrepreneurs desservant des propriétaires sensibles au prix pourraient voir une demande accrue. Ceux qui desservent des clients commerciaux ou des particuliers à haut patrimoine net pourraient trouver moins d'intérêt dans les options de versements échelonnés. L'intégration nécessite également que les entrepreneurs comprennent les frais et les conditions associés à chaque option de paiement. Une communication claire avec les clients est essentielle pour éviter toute confusion ou litige concernant les calendriers de paiement.
L'implication plus large est la poursuite du floutage des lignes entre les fournisseurs de logiciels et les services financiers. À mesure que davantage de plateformes SaaS verticales intègrent des outils de paiement et de crédit, les marchands auront moins d'options pour le traitement des paiements autonomes. Cette consolidation pourrait réduire la concurrence dans l'espace du traitement des paiements pour ces secteurs verticaux spécifiques. Les opérateurs doivent surveiller de près ces intégrations pour comprendre comment elles affectent les stratégies d'acquisition et de rétention des marchands.
Comments