
Payment Radar
Walmart расширяет прием электронных кошельков для снижения комиссий эквайринга
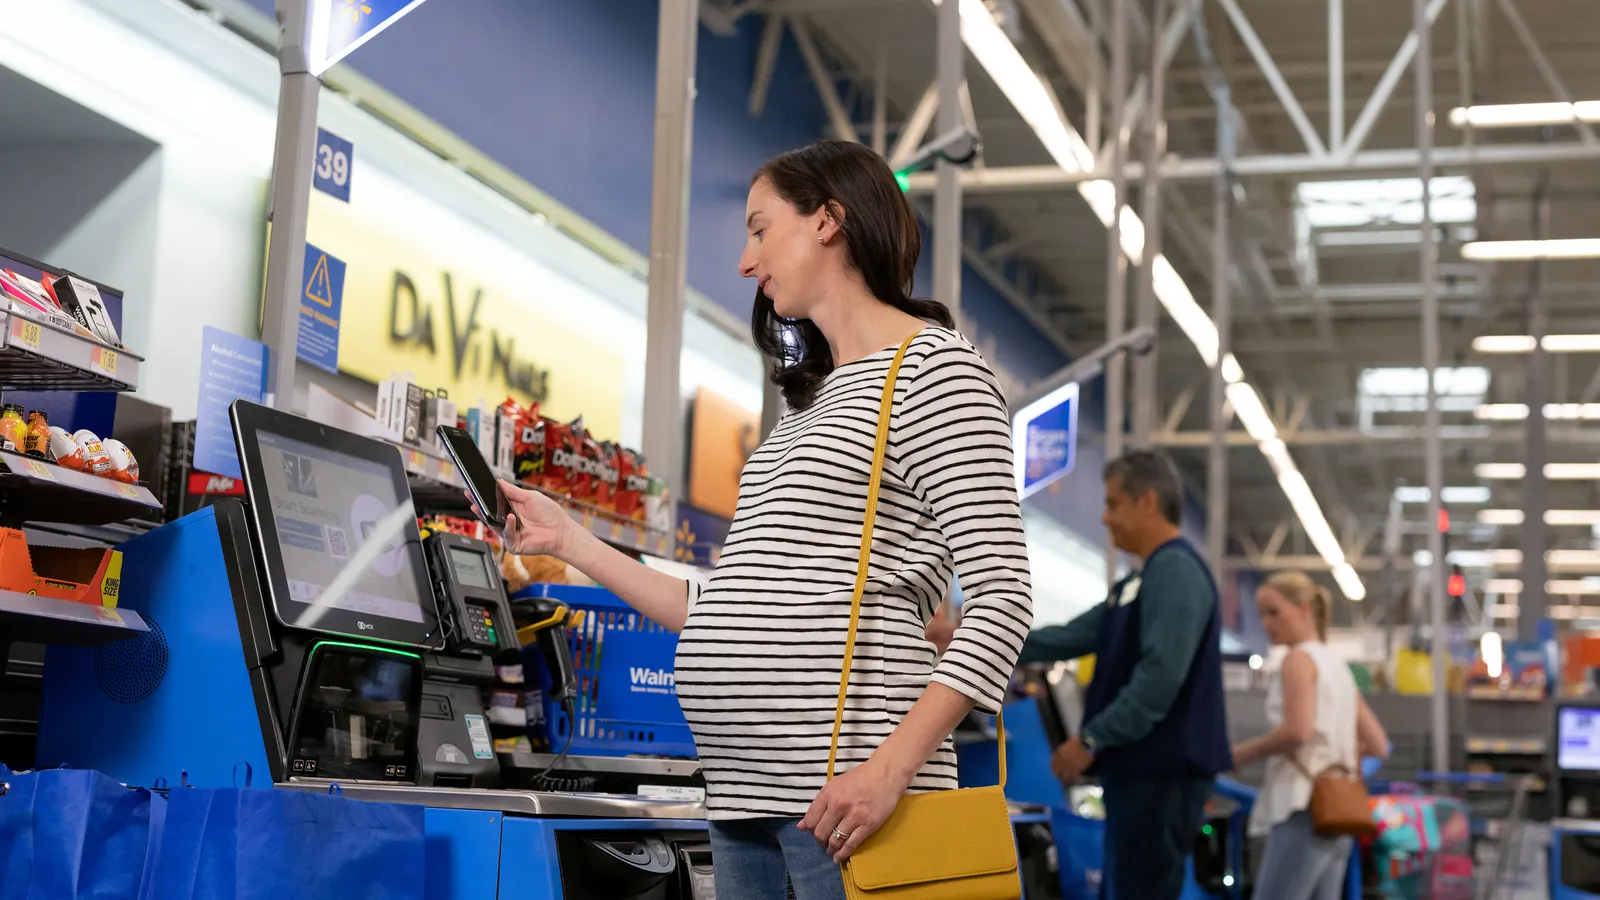
Walmart расширяет прием цифровых кошельков, включая Apple Pay, Google Pay, Samsung Pay и Garmin Pay, во всех своих розничных магазинах и АЗС в США. Запуск системы начался в августе 2026 года в ряде торговых точек, при этом к концу 2026 года охватить планируется все ~4 600…
 Payment RadarOriginal source: Payments Dive · linked publisher media; native reuse rights require confirmation
Что изменилось
Walmart расширяет поддержку цифровых кошельков, включая Apple Pay, Google Pay, Samsung Pay и Garmin Pay, во всех своих розничных магазинах и АЗС в США. Запуск начался в августе 2026 года в ряде магазинов, с планами охватить все ~4 600 магазинов в США к концу 2026 года и АЗС в 2027 году. Это расширение является частью более широкой стратегии по снижению комиссий интерчейндж, которые представляют собой оптовые сборы, выплачиваемые аcqуирером продавца эмитенту карты держателя карты за каждую транзакцию по карте и устанавливаемые платежной сетью. Переводя больше транзакций на цифровые кошельки, Walmart стремится снизить высокие комиссии интерчейнджа, которые он платит за традиционные транзакции по кредитным и дебетовым картам. Этот шаг сигнализирует о стратегическом сдвиге в том, как крупные ритейлеры управляют затратами на обработку платежей и оптимизируют процесс оформления заказа.
Почему это важно для бизнеса
Стремление Walmart принимать больше цифровых кошельков и альтернативных способов оплаты подчеркивает постоянное давление на продавцов в части управления затратами на обработку платежей. Для компаний это подчеркивает потенциальные преимущества внедрения разнообразных платежных опций, включая цифровые кошельки и альтернативное финансирование, для контроля расходов и соответствия меняющимся ожиданиям клиентов. Действия Walmart как крупного ритейлера часто задают отраслевые тренды, и его фокус на снижении затрат через альтернативные способы оплаты может побудить других продавцов последовать его примеру. Этот сдвиг может повлиять на то, как потребители ожидают платить, что делает необходимым для бизнеса оставаться конкурентоспособным, предлагая гибкие платежные решения.
Кого это затрагивает
Это изменение в первую очередь затрагивает продавцов, розничные торговые сети и платежные процессоры в США. Розничные торговцы могут столкнуться с усилением давления в необходимости принятия цифровых кошельков для сохранения конкурентоспособности, в то время как платежные процессоры могут столкнуться с необходимостью адаптировать свои услуги для поддержки более широкого спектра платежных методов. Продавцы, которые не успевают за этими изменениями, рискуют потерять клиентов, предпочитающих бесконтактные и цифровые способы оплаты.
Что стоит предпринять
Продавцам следует извлечь текущие отчеты о приеме платежей, чтобы определить, какие цифровые кошельки в настоящее время поддерживаются, а какие отсутствуют. Этот конкретный документ выявит пробелы в вашей платежной инфраструктуре и поможет расставить приоритеты в интеграциях, соответствующих спросу клиентов и возможностям экономии затрат.
Неопределённость и риски
Не выявлено. Оценка не выделяет никаких немедленных рисков или неопределенностей, связанных с этим изменением. Однако продавцам следует оставаться в курсе того, что затраты на обработку платежей и предпочтения клиентов могут продолжать развиваться, требуя постоянной адаптации для сохранения конкурентоспособности.
Comments